





What does Total Cost Reporting mean for my investments?
Pensez à votre dernière facture. Le chiffre qui vous intéressait probablement le plus? Le total à payer. Idéalement, tous les frais y étaient indiqués clairement. C’est le principe derrière l’information sur le coût total (ICT).
Dès le début de 2027, les investisseurs canadiens auront un portrait plus clair du coût total associé à certains placements. Les coûts eux-mêmes ne changent pas; seule leur présentation change.
Voici ce qu’il faut savoir.
Qu’est-ce que l’information sur le coût total (ICT)?
L’information sur le coût total (ICT) est une initiative réglementaire canadienne qui vise à donner aux investisseurs un portrait plus complet du coût de détention d’un fonds d’investissement, comme un fonds commun de placement ou un fonds négocié en bourse (FNB).
Aujourd’hui, certains coûts de placement sont clairement visibles, alors que d’autres sont intégrés au fonds et se reflètent dans son rendement. L’ICT les regroupera au même endroit pour vous donner une vue d’ensemble de ce qu’il vous en coûte réellement.
Avec l’ICT, un nouveau terme fera aussi son apparition : le ratio des frais du fonds (RFF), qui regroupe le ratio des frais de gestion (RFG) et le ratio des frais d’opérations (RFO). Nous y reviendrons un peu plus loin.
L’objectif est simple : accroître la transparence pour aider les investisseurs canadiens à mieux comprendre le coût et la valeur de leurs placements et à prendre des décisions plus éclairées.
Pourquoi l’information sur le coût total est-elle mise en place?
L’ICT est la plus récente étape du Modèle de relation client-conseiller (MRCC) au Canada, une série de réformes axées sur les investisseurs amorcée en 2013.
Chaque étape a donné aux investisseurs plus d’information sur leurs placements, de la convenance aux frais, puis au rendement. La plus récente vise à leur montrer plus clairement le coût total des fonds d’investissement.

L’évolution de l’information sur les frais de placement au Canada : chronologie
2013 : MRCC 1
Établissement d’exigences fondamentales pour assurer un traitement équitable de la clientèle.
✅ Mise en place du document d’information sur la relation
✅ Renforcement des normes de convenance
✅ Amélioration de l’information sur les conflits d’intérêts
2017 : MRCC 2
Transparence accrue en matière de frais et de rendement.
✅ Mise en place du Rapport annuel sur les frais et les autres formes de rémunération
✅ Mise en place du Rapport annuel sur le rendement des placements
2027 : MRCC 3
Vue d’ensemble des coûts associés aux fonds d’investissement.
✅ Mise en place de l’information sur le coût total (ICT), qui oblige les sociétés à communiquer le coût total de détention d’un fonds d’investissement.
L’information sur le coût total entraîne-t-elle de nouveaux frais de placement?
Non. Il ne s’agit pas de nouveaux frais. C’est d’ailleurs l’une des idées fausses les plus répandues au sujet de l’ICT. Ces coûts existaient déjà; ils seront simplement présentés plus clairement.
L’ICT change l’information présentée, pas les frais
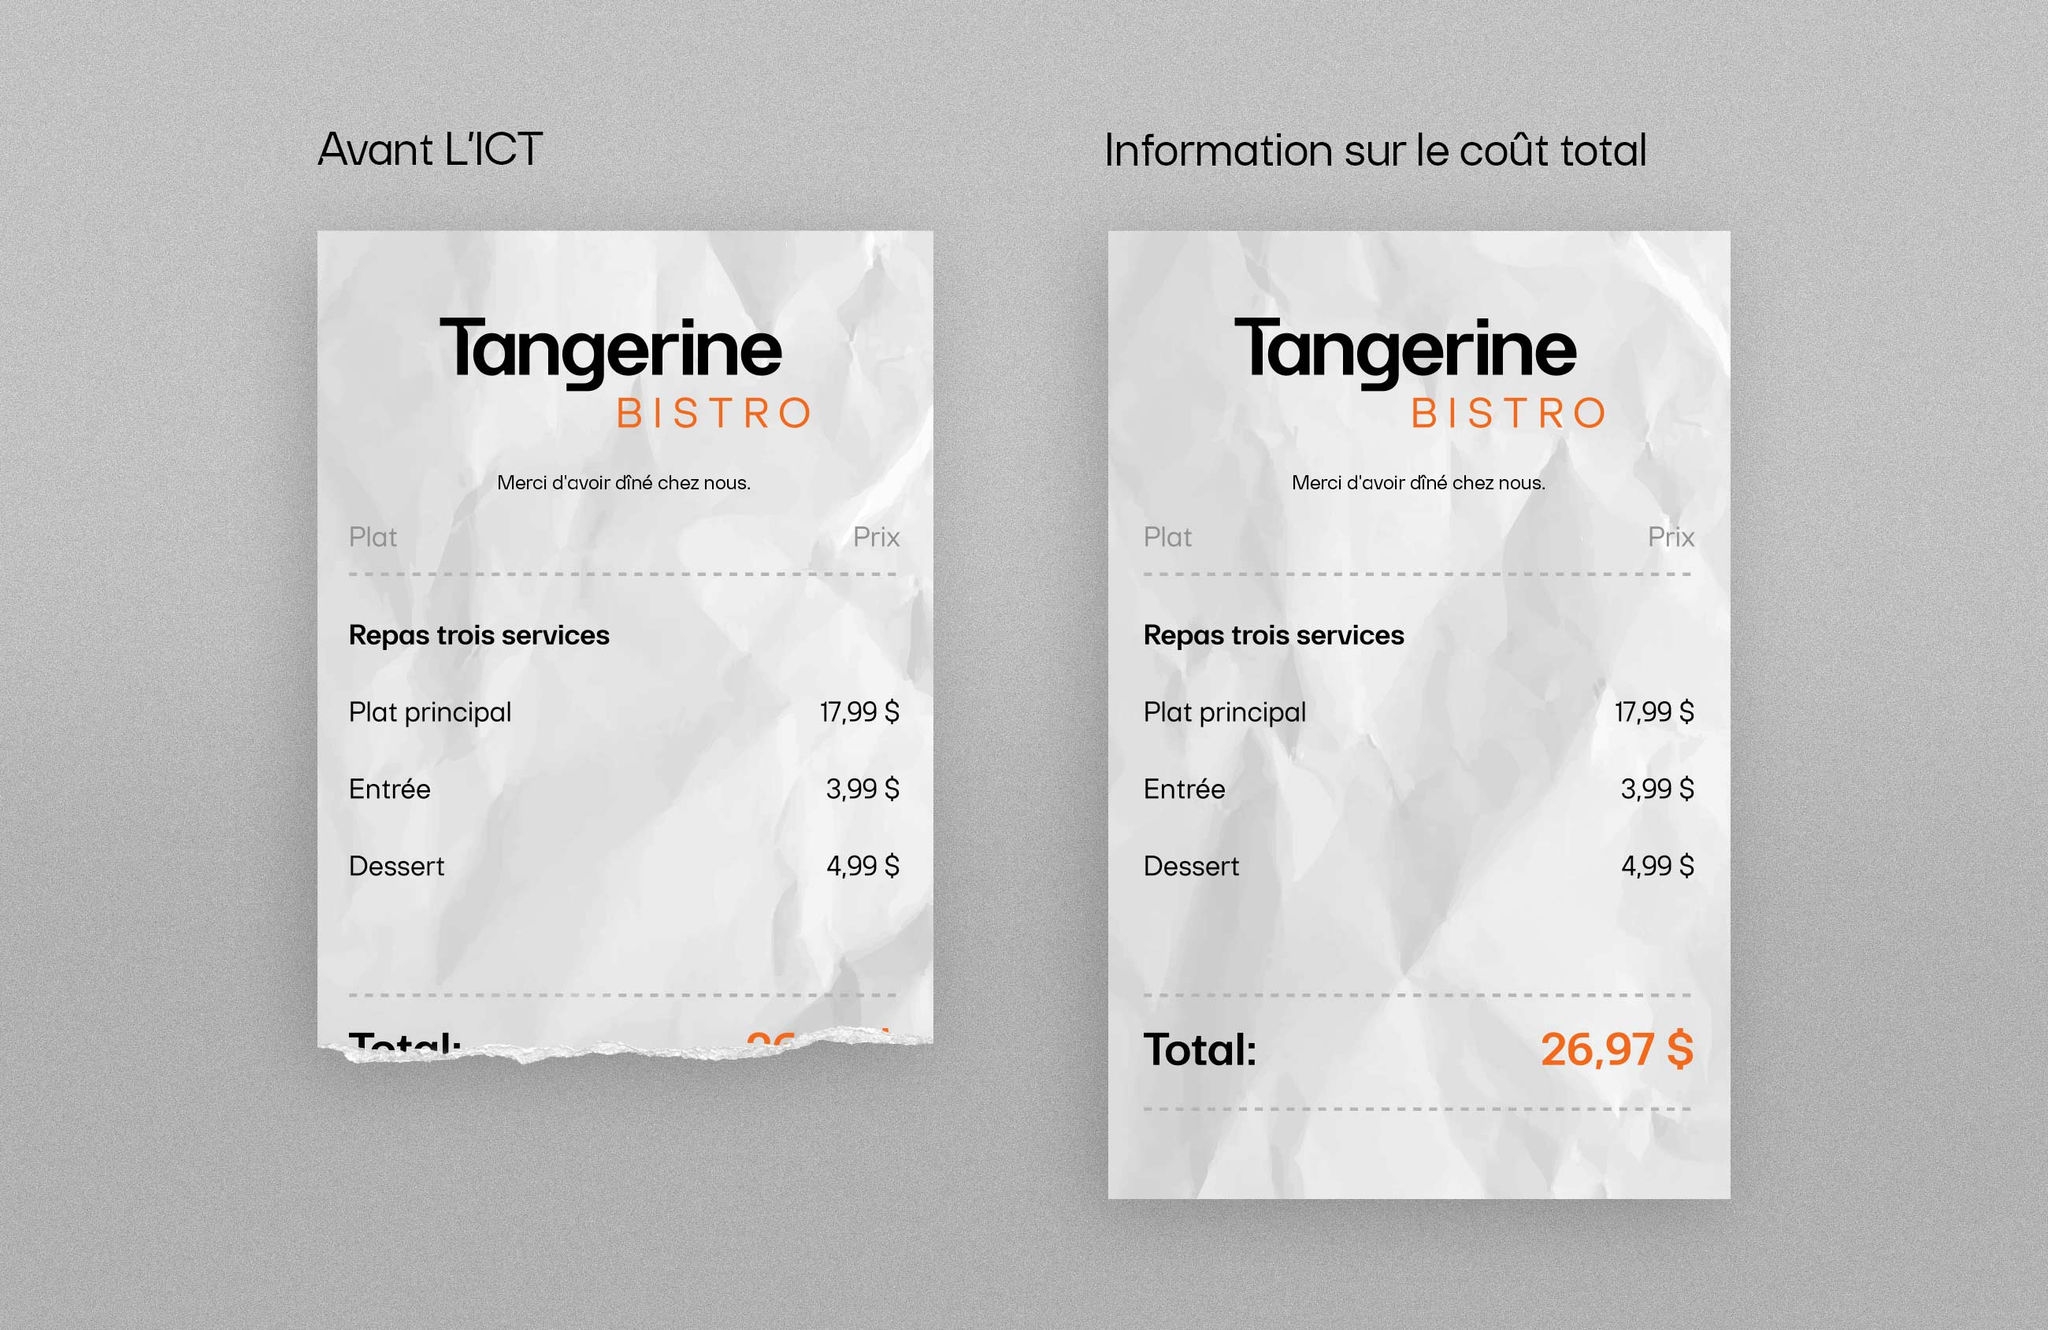
Prenons l’exemple d’un repas au restaurant.
Imaginez que vous commandez un repas trois services. Préféreriez-vous une facture qui indique seulement le coût de l’entrée, du plat principal et du dessert, ou une facture qui comprend aussi les taxes et, s’il y a lieu, les frais de service et le pourboire? La plupart des gens choisiraient celle qui leur montre clairement combien ils ont réellement dépensé.
C’est exactement l’idée derrière l’ICT : vous ne payez pas davantage; vous obtenez simplement un portrait plus complet.
L’ICT montre le coût total, pas seulement une partie
Quels coûts verrai-je avec l’information sur le coût total?
L’ICT s’appuie sur l’information que vous recevez déjà. Vous continuerez de voir les frais et la rémunération déjà présentés, comme les commissions de suivi liées aux conseils et aux services. Les fonds de série A de Tangerine comportent une commission de suivi puisque les clients et clientes reçoivent des conseils de conseillers et conseillères.
Vous verrez désormais aussi les coûts intégrés à vos fonds d’investissement. Ils ne sont pas facturés séparément puisqu’ils sont déjà pris en compte dans le rendement des fonds.
RFG + RFO = RFF
Voici ce que signifient les nouveaux termes.
Qu’est-ce que le ratio des frais de gestion (RFG)?
Pensez : G = gestion.
Le RFG correspond aux coûts courants associés à la détention d’un FNB ou d’un fonds commun de placement. Il couvre la gestion professionnelle des placements, les frais d’exploitation et les taxes et, pour certaines séries de fonds, la rémunération des conseillers et conseillères. Ces coûts sont intégrés au fonds; ils ne sont donc pas facturés séparément aux investisseurs.
Qu’est-ce que le ratio des frais d’opérations (RFO)?
Pensez : O = opérations.
Le RFO correspond aux coûts liés à l’achat et à la vente de titres dans le fonds. Ces coûts sont eux aussi intégrés au fonds plutôt que facturés séparément aux investisseurs.
Qu’est-ce que le ratio des frais du fonds (RFF)?
Pensez : F = frais du fonds dans leur totalité.
Le terme RFF est nouveau, pas les coûts qu’il regroupe. Il combine le RFG et le RFO en un seul chiffre pour donner une vue d’ensemble des coûts intégrés au fonds, d’où le nom « information sur le coût total ».
À quoi ressemblera l’information sur le coût total sur votre relevé?
Dès janvier 2027, l’ICT figurera dans votre Rapport annuel des frais de compte et de la rémunération, qui sera inclus dans votre relevé de portefeuille personnel de Tangerine.
Le rapport couvrira les coûts de placement de l’année civile 2026 et vous sera transmis de la même façon que vos relevés actuels, par voie électronique ou par la poste.
Par la suite, vous recevrez chaque année un rapport mis à jour indiquant les coûts de placement de l’année précédente.
Comment les frais du fonds apparaîtront-ils sur votre relevé?
Sur vos documents de placement, ces coûts apparaîtront de deux façons :
1. En pourcentage pour chacun des fonds que vous détenez — le ratio des frais du fonds (RFF).
2. En montant total en dollars correspondant aux frais du fonds que vous avez payés sur vos avoirs pendant la période visée.
Par exemple, supposons que vous ayez 100 000 $ investis dans le Portefeuille FNB revenu équilibré Tangerine, dont le RFG est de 0,75 % et le RFO de 0,03 %. Voici ce que votre relevé indiquerait :
Pourcentage |
Montant |
|
Ratio des frais de gestion (RFG) |
0,75 % |
750 $ |
Ratio des frais d’opérations (RFO) |
0,03 % |
30 $ |
Ratio des frais du fonds (RFF)1 |
0,78 % |
780 $ |
Note: Cet exemple est fourni à titre indicatif seulement et suppose qu’un seul fonds a été détenu pendant toute l’année. Le montant réel indiqué variera selon la somme investie, la durée de détention pendant la période visée, les fluctuations de la valeur marchande et toute renonciation ou remise de frais applicable.
Le tableau ci-dessous présente les portefeuilles de fonds communs de placement de série A à faibles frais ² de Tangerine, ainsi que leurs RFG, RFO et RFF respectifs.
| Portefeuilles | RFG | RFO | RFF | RFF payé annuellement sur 1 000 $ |
| PORTEFEUILLES PRINCIPAUX | ||||
| Portefeuille Tangerine — croissance d’actions | 1,06 % | 0,01 % | 1,07 % | 10,70 $ |
| Portefeuille Tangerine — croissance équilibrée | 1,06 % | 0,01 % | 1,07 % | 10,70 $ |
| Portefeuille Tangerine — dividendes | 1,06 % | 0,03 % | 1,09 % | 10,90 $ |
| Portefeuille Tangerine — équilibré | 1,06 % | 0,01 % | 1,07 % | 10,70 $ |
| Portefeuille Tangerine — revenu équilibré | 1,06 % | 0,01 % | 1,07 % | 10,70 $ |
| PORTEFEUILLES FNB MONDIAUX | ||||
| Portefeuille FNB croissance d’actions Tangerine | 0,75 % | 0,01 % | 0,76 % | 7,60 $ |
| Portefeuille FNB croissance équilibrée Tangerine | 0,75 % | 0,01 % | 0,76 % | 7,60 $ |
| Portefeuille FNB équilibré Tangerine | 0,75 % | 0,01 % | 0,76 % | 7,60 $ |
| Portefeuille FNB revenu équilibré Tangerine | 0,75 % | 0,03 % | 0,78 % | 7,80 $ |
| PORTEFEUILLES MONDIAUX SOCIALEMENT RESPONSABLES | ||||
| Portefeuille ISR croissance d’actions Tangerine | 0,80 % | 0,04 % | 0,84 % | 8,40 $ |
| Portefeuille ISR croissance équilibrée Tangerine | 0,80 % | 0,03 % | 0,83 % | 8,30 $ |
| Portefeuille ISR équilibré Tangerine | 0,80 % | 0,03 % | 0,83 % | 8,30 $ |
| Portefeuille ISR revenu équilibré Tangerine | 0,81 % | 0,03 % | 0,84 % | 8,40 $ |
L’information sur le coût total s’applique-t-elle à tous les placements?
Pas tout à fait. L’ICT s’applique seulement aux placements assortis de coûts intégrés, c’est-à-dire de frais inclus dans le placement lui-même, notamment les fonds communs de placement, les FNB et certains autres fonds d’investissement assortis de coûts intégrés. Elle ne s’applique pas aux placements tels que les actions individuelles, les obligations et les CPG.
Bonne nouvelle : ces règles s’appliquent à l’ensemble du secteur des placements au Canada. Peu importe où vous détenez des placements assortis de coûts intégrés, vous recevrez une information semblable sur les coûts.
À quoi servent les frais de placement?
Revenons à notre exemple du restaurant. Quand vous payez votre repas, vous ne payez pas seulement pour les ingrédients. Vous payez aussi pour tout ce qui se passe en coulisses : planifier le menu, acheter les ingrédients, préparer le repas et faire le ménage ensuite. Et vous, vous n’avez plus qu’à vous asseoir et à en profiter.
Même principe pour les frais des fonds d’investissement. Voici quelques-uns des services et avantages qu’ils servent à payer.
Gestion professionnelle et conseils
Les frais des fonds d’investissement peuvent contribuer à couvrir les services de gestion professionnelle des placements. Les fonds communs à frais peu élevés² de Tangerine suivent une stratégie fondée sur des règles sous la supervision de professionnel·le·s, laquelle est couverte par les frais. Les frais intégrés donnent aussi aux clients et clientes accès à des conseils personnalisés d’un conseiller ou d’une conseillère Tangerine, en tête-à-tête.
Simplicité et gain de temps
Gérer vos placements vous-même prend du temps. Les fonds d’investissement vous permettent de confier à des professionnel·le·s la recherche, les opérations, la construction du portefeuille et son suivi continu, de sorte que vous n’avez pas à vous en charger vous-même.
Tranquillité d’esprit
Savoir que vos placements sont gérés par des professionnel·le·s et pouvoir compter sur un conseiller ou une conseillère peut vous donner confiance lorsque les conditions du marché évoluent.
D’ailleurs, quatre Canadiens et Canadiennes sur cinq3 affirment que leur conseiller ou conseillère leur donne davantage confiance en leur situation financière.
Pourquoi est-il important de comprendre l’information sur le coût total?
L’ICT ne change pas ce que vous payez; elle change la façon dont les coûts de placement sont présentés, ce qui donne un portrait plus clair et plus complet des coûts associés aux placements. Mieux comprendre les coûts associés à vos placements et les services que ces coûts contribuent à financer peut vous aider à prendre des décisions plus éclairées et à avoir davantage confiance en votre stratégie de placement.
¹ Le RFF est un ratio général qui ne tient pas compte des renonciations, remboursements ou prises en charge de frais propres à chaque client et cliente. Les frais des fonds correspondent au montant total estimé payé indirectement au titre des frais de fonds pour l’ensemble des fonds d’investissement détenus pendant la période visée. Ce montant dépend des frais de chaque fonds, de la somme investie dans chacun et du nombre de jours pendant lesquels chaque fonds a été détenu. Cet exemple est fourni à titre indicatif seulement et suppose qu’un seul fonds a été détenu pendant toute l’année, sans fluctuation de sa valeur marchande. Il ne vise pas à représenter les frais réels d’un portefeuille de Fonds d’investissement Tangerine.
² Les frais d’un fonds comprennent les frais de gestion (y compris la commission de suivi), les frais d’exploitation, les frais d’opérations et les frais d’administration fixes. Les frais de gestion annuels correspondent à 0,80 % de la valeur de chaque Portefeuille principal Tangerine, à 0,50 % de la valeur de chaque Portefeuille mondial FNB Tangerine et à 0,55 % de la valeur de chaque Portefeuille mondial socialement responsable Tangerine. Les frais d’administration fixes sont les mêmes pour tous les Fonds d’investissement Tangerine et représentent 0,15 % de la valeur de chaque portefeuille.
3 Source : Sondage sur la confiance des investisseurs de Gestion mondiale d’actifs Scotia (automne 2025).